مدیریت همزمان چند پروژه پیمانکاری زمانی دشوار میشود که مدیر نتواند وضعیت مالی، هزینهها، مطالبات و میزان پیشرفت هر پروژه را بهصورت یکپارچه بررسی کند. ممکن است یک پروژه سود مناسبی داشته باشد، اما پروژهای دیگر با افزایش هزینهها یا تأخیر در دریافت مطالبات روبهرو شود. اگر اطلاعات این پروژهها بهدرستی تفکیک نشوند، تصمیمگیری درباره تخصیص منابع و پرداخت تعهدات نیز دشوار خواهد شد.
برای مدیریت چند پروژه، ثبت درآمدها و هزینهها بهتنهایی کافی نیست. مدیر باید بداند هر پروژه چه مقدار بودجه مصرف کرده، چه میزان کار انجام داده، چقدر مطالبات دارد و برای تکمیل آن به چه منابعی نیاز است. گزارشهای مالی و عملکردی این اطلاعات را در اختیار مدیر قرار میدهند. در این مقاله، مهمترین گزارشهای موردنیاز برای کنترل چند پروژه پیمانکاری و روش تحلیل آنها را بررسی میکنیم.
- چرا مدیریت همزمان چند پروژه پیمانکاری دشوار است؟
-
برای کنترل چند پروژه پیمانکاری به چه گزارشهایی نیاز داریم؟
- ۱. گزارش سود و زیان هر پروژه
- ۲. گزارش بودجه و هزینه واقعی پروژه
- ۳. گزارش انحراف هزینه پروژه
- ۴. گزارش پیشرفت فیزیکی و مالی پروژه
- ۵. گزارش جریان نقدی هر پروژه
- ۶. گزارش مطالبات از کارفرما و صورتوضعیتها
- ۷. گزارش بدهیها و تعهدات پروژه
- ۸. گزارش خرید و مصرف مصالح
- ۹. گزارش هزینه نیروی انسانی و دستمزد پروژه
- ۱۰. گزارش مقایسهای بین پروژهها
- مدیر شرکت پیمانکاری هر گزارش را چند وقت یکبار بررسی کند؟
- چطور از روی گزارشها بفهمیم یک پروژه مشکل دارد؟
- مدیریت چند پروژه با اکسل چه مشکلاتی ایجاد میکند؟
- نرم افزار چگونه گزارشهای چند پروژه پیمانکاری را یکپارچه میکند؟
- یک نمونه داشبورد مدیریتی برای چند پروژه پیمانکاری
- جمعبندی
-
سوالات متداول
- 1.برای مدیریت همزمان چند پروژه چه گزارشهایی ضروری است؟
- 2.چگونه سود هر پروژه پیمانکاری را جداگانه ببینیم؟
- 3.چگونه هزینه چند پروژه را از هم تفکیک کنیم؟
- 4.بهترین روش کنترل مالی چند پروژه چیست؟
- 5.آیا میتوان چند پروژه را با یک نرم افزار حسابداری مدیریت کرد؟
- 6.آیا اکسل برای مدیریت چند پروژه پیمانکاری مناسب است؟
چرا مدیریت همزمان چند پروژه پیمانکاری دشوار است؟
در شرکتهای پیمانکاری، هر پروژه قرارداد، بودجه، زمانبندی، کارفرما و شرایط اجرایی خاص خود را دارد. وقتی چند پروژه بهصورت همزمان اجرا میشوند، مدیر باید علاوه بر وضعیت هر پروژه، عملکرد کلی شرکت را نیز زیر نظر داشته باشد.
یکی از چالشهای اصلی، پراکندگی اطلاعات است. ممکن است هزینه مصالح در یک فایل، دستمزد نیروها در فایل دیگری و اطلاعات دریافتها در اسناد مالی جداگانه ثبت شوند. در چنین شرایطی، تهیه گزارش دقیق از وضعیت هر پروژه زمانبر میشود.
هزینهها و منابع مشترک نیز مدیریت چند پروژه را پیچیده میکنند. برای مثال، یک دستگاه ماشینآلات ممکن است در دو کارگاه استفاده شود یا یک نیروی اجرایی بخشی از هفته را در پروژه اول و باقی آن را در پروژه دوم فعالیت کند. اگر سهم هر پروژه بهدرستی مشخص نشود، هزینه واقعی و سود هر قرارداد بهصورت دقیق محاسبه نخواهد شد.
از طرف دیگر، وضعیت مالی پروژهها همیشه یکسان نیست. یک پروژه ممکن است پیشرفت مناسبی داشته باشد، اما صورتوضعیتهای آن هنوز به تأیید کارفرما نرسیده باشند. پروژهای دیگر نیز ممکن است هزینههای زیادی ایجاد کند، درحالیکه بخش قابلتوجهی از کار آن باقی مانده است.
بنابراین، مدیریت چند پروژه پیمانکاری به مجموعهای از گزارشهای هماهنگ نیاز دارد. این گزارشها باید امکان بررسی جداگانه هر پروژه و مقایسه آن با سایر پروژههای شرکت را فراهم کنند.
برای کنترل چند پروژه پیمانکاری به چه گزارشهایی نیاز داریم؟
گزارشهای مدیریتی زمانی ارزشمند هستند که به تصمیمگیری کمک کنند. مدیر شرکت پیمانکاری باید بتواند با مشاهده آنها، مشکلات مالی را تشخیص دهد، منابع را بهتر تخصیص دهد و درباره ادامه اجرای پروژهها تصمیم بگیرد.
۱. گزارش سود و زیان هر پروژه
گزارش سود و زیان پروژه نشان میدهد هر قرارداد چه مقدار درآمد ایجاد کرده و هزینههای مرتبط با آن چقدر بوده است. با استفاده از این گزارش میتوان سود یا زیان هر پروژه را در یک دوره مشخص بررسی کرد.
برای تهیه گزارش سود و زیان پروژه، اطلاعات زیر اهمیت دارند:
- درآمد شناساییشده پروژه در دوره موردنظر
- هزینههای مستقیم مانند مصالح، دستمزد و ماشینآلات
- هزینههای پیمانکاران جزء
- سهم تخصیصیافته از هزینههای سربار
- سود یا زیان حاصل از فعالیت پروژه
برای مثال، فرض کنید درآمد شناساییشده یک پروژه تا پایان ماه ۸ میلیارد تومان و هزینههای شناساییشده آن ۶٫۵ میلیارد تومان باشد. سود محاسباتی پروژه در این مقطع برابر با ۱٫۵ میلیارد تومان خواهد بود.
البته این عدد لزوماً به معنای وجه نقد موجود در حساب شرکت نیست. ممکن است بخشی از درآمد هنوز از کارفرما دریافت نشده باشد یا پروژه با تعهدات پرداختنشده روبهرو باشد. به همین دلیل، گزارش سود و زیان باید در کنار گزارش جریان نقدی و مطالبات بررسی شود.
با مقایسه گزارش سود و زیان پروژهها، مدیر میتواند تشخیص دهد کدام قرارداد عملکرد مالی بهتری دارد. همچنین، کاهش سود یک پروژه در مقایسه با دورههای قبل میتواند نشانهای از افزایش هزینه یا کاهش درآمد مورد انتظار باشد.
۲. گزارش بودجه و هزینه واقعی پروژه
گزارش بودجه پروژه، مبلغ پیشبینیشده برای اجرای کار را با هزینههای واقعی ثبتشده مقایسه میکند. این گزارش به مدیر نشان میدهد چه مقدار از بودجه مصرف شده و چه میزان از آن باقی مانده است.
مهمترین اطلاعات این گزارش عبارتاند از:
- بودجه مصوب پروژه
- هزینه واقعی ثبتشده تا تاریخ گزارش
- مانده بودجه
- درصد مصرف بودجه
- اختلاف هزینه واقعی با برنامه مالی
برای نمونه، فرض کنید بودجه مصوب یک پروژه ۱۰ میلیارد تومان باشد و هزینه واقعی آن تاکنون به ۶ میلیارد تومان رسیده باشد.
| شاخص | مبلغ یا مقدار |
| بودجه مصوب | ۱۰ میلیارد تومان |
| هزینه واقعی | ۶ میلیارد تومان |
| مانده بودجه | ۴ میلیارد تومان |
| درصد مصرف بودجه | ۶۰٪ |
در این مثال، ۶۰ درصد بودجه مصرف شده است. اما این عدد بهتنهایی مشخص نمیکند که پروژه از نظر مالی در وضعیت مناسبی قرار دارد یا خیر. برای تفسیر درست، باید میزان پیشرفت کار و هزینههای موردنیاز برای تکمیل پروژه نیز بررسی شوند.
اگر پروژه فقط ۴۰ درصد پیشرفت داشته باشد، مصرف ۶۰ درصد بودجه میتواند یک هشدار جدی باشد. در مقابل، اگر پیشرفت پروژه به ۷۰ درصد رسیده باشد، ممکن است این میزان مصرف بودجه قابلقبول باشد؛ البته این موضوع به ساختار هزینههای پروژه بستگی دارد.
۳. گزارش انحراف هزینه پروژه
گزارش انحراف هزینه مشخص میکند هزینههای واقعی تا چه اندازه با برنامه مالی پروژه اختلاف دارند. این گزارش برای مدیریت همزمان پروژهها اهمیت زیادی دارد؛ زیرا ممکن است افزایش هزینه یک پروژه در میان مخارج سایر پروژهها بهراحتی دیده نشود.
فرض کنید بودجه پروژهای ۱۰ میلیارد تومان است. هزینه واقعی به ۶ میلیارد تومان رسیده و پیشرفت فیزیکی پروژه ۵۰ درصد اعلام شده است. در نگاه اول، شاید مصرف ۶۰ درصد بودجه غیرعادی به نظر برسد؛ اما برای نتیجهگیری دقیقتر، باید ارزش کار انجامشده و برنامه هزینهکرد پروژه را نیز بررسی کرد.
اگر طبق برنامه، پروژه باید در این مرحله ۵ میلیارد تومان هزینه ایجاد میکرد، هزینه واقعی یک میلیارد تومان بیشتر از برنامه است. این اختلاف نیاز به بررسی دارد. بااینحال، اگر خرید عمده مصالح برای مراحل بعدی انجام شده باشد، بخشی از اختلاف ممکن است ناشی از زمانبندی خریدها باشد، نه لزوماً افزایش بهای تمامشده نهایی.
برای تحلیل دقیقتر، میتوان از شاخصهای ارزش کسبشده استفاده کرد. در این روش، هزینه واقعی با ارزش بودجهای کار انجامشده مقایسه میشود. شاخصهایی مانند انحراف هزینه و شاخص عملکرد هزینه به مدیر کمک میکنند وضعیت پروژه را بهتر ارزیابی کند.
برای آشنایی کاملتر با روش برآورد، بودجهبندی و محاسبه انحراف هزینه، مقاله «مدیریت هزینه پروژه» را مطالعه کنید.
نکته مهم این است که گزارش انحراف هزینه فقط برای شناسایی اختلافها نیست. مدیر باید علت اختلاف را نیز بررسی کند؛ برای مثال، افزایش قیمت مصالح، دوبارهکاری، تأخیر اجرایی یا خرید خارج از برنامه میتواند هزینه پروژه را تغییر دهد.
۴. گزارش پیشرفت فیزیکی و مالی پروژه
گزارش پیشرفت فیزیکی و مالی، دو شاخص مهم را کنار یکدیگر قرار میدهد: چه مقدار از کار انجام شده و چه میزان از منابع مالی مصرف شده است.
برای مثال، فرض کنید پروژهای ۷۰ درصد پیشرفت فیزیکی دارد، اما ۸۵ درصد بودجه آن مصرف شده است. این اختلاف میتواند نشان دهد هزینهها سریعتر از پیشرفت کار افزایش یافتهاند.
در چنین شرایطی، مدیر باید بررسی کند که آیا هزینههای باقیمانده پروژه بهاندازه کافی برآورد شدهاند یا خیر. همچنین باید مشخص شود آیا هزینههای غیرمنتظره، تغییرات قرارداد یا تأخیر در اجرا باعث افزایش مخارج شدهاند.
برای تفسیر درست این گزارش، تعریف شاخص پیشرفت اهمیت دارد. پیشرفت فیزیکی باید بر اساس فعالیتهای انجامشده و وزن آنها در پروژه محاسبه شود. پیشرفت مالی نیز باید با روش مشخصی اندازهگیری شود و نباید صرفاً با مبلغ پرداختشده به پیمانکار یا هزینه ثبتشده یکسان فرض شود.
برای مثال، خرید مصالحی که هنوز مصرف نشدهاند، میتواند هزینه ثبتشده را افزایش دهد، بدون اینکه پیشرفت فیزیکی به همان نسبت تغییر کند. بنابراین، مدیر باید ماهیت هزینهها و زمان مصرف منابع را نیز در نظر بگیرد.
مقایسه این دو شاخص به مدیر کمک میکند پروژههایی را شناسایی کند که نیازمند بررسی دقیقتر هستند. البته اختلاف بین پیشرفت فیزیکی و مالی همیشه به معنای مشکل نیست؛ ساختار قرارداد و زمانبندی خریدها نیز بر این رابطه اثر میگذارند.
۵. گزارش جریان نقدی هر پروژه
سودآوری یک پروژه لزوماً به معنای برخورداری آن از نقدینگی کافی نیست. ممکن است پروژه درآمد مناسبی داشته باشد، اما دریافت وجه از کارفرما با تأخیر انجام شود. در این شرایط، تأمین هزینه دستمزد، خرید مصالح و پرداخت به پیمانکاران جزء دشوار خواهد شد.
گزارش جریان نقدی پروژه، ورود و خروج وجه نقد را در یک دوره مشخص نشان میدهد. این گزارش به مدیر کمک میکند وضعیت نقدینگی فعلی و پرداختهای پیشرو را بررسی کند.
مهمترین اطلاعات موردنیاز عبارتاند از:
- وجوه نقد دریافتشده از کارفرما
- پیشپرداختها و سایر دریافتهای مرتبط
- پرداخت به تأمینکنندگان و پیمانکاران جزء
- پرداخت دستمزد و هزینههای اجرایی
- پرداختهای برنامهریزیشده آینده
- کسری یا مازاد نقدینگی مورد انتظار
فرض کنید دو پروژه سود پیشبینیشده مشابهی دارند. پروژه اول صورتوضعیتهای خود را بهموقع وصول میکند، اما پروژه دوم با تأخیر در دریافت مطالبات مواجه است. با وجود سود مشابه، پروژه دوم ممکن است برای ادامه فعالیت به تأمین نقدینگی بیشتری نیاز داشته باشد.
در مدیریت مالی چند پروژه، بررسی جریان نقدی اهمیت ویژهای دارد؛ زیرا گاهی منابع مالی یک پروژه برای مدتی درگیر میشوند و امکان استفاده از آنها در پروژه دیگر وجود ندارد.
برای آشنایی بیشتر با نحوه بررسی ورود و خروج وجه نقد، مقاله «صورت جریان وجوه نقد و فواید آن» را مطالعه کنید.
۶. گزارش مطالبات از کارفرما و صورتوضعیتها
در پروژههای پیمانکاری، بخشی از درآمد شرکت از طریق ارائه و تأیید صورتوضعیتها به جریان میافتد. بنابراین، گزارش مطالبات و صورتوضعیتها برای ارزیابی وضعیت مالی هر پروژه ضروری است.
این گزارش باید مشخص کند چه مبلغی صورتوضعیت شده، چه میزان به تأیید کارفرما رسیده و چه مقدار از مطالبات وصول شده است.
اطلاعات اصلی این گزارش شامل موارد زیر است:
- مبلغ صورتوضعیتهای صادرشده
- مبلغ صورتوضعیتهای تأییدشده
- مبلغ دریافتشده از کارفرما
- مانده مطالبات
- مطالبات سررسیدشده
- مدت تأخیر در وصول مطالبات
برای مثال، ممکن است یک پروژه صورتوضعیتهای قابلتوجهی صادر کرده باشد، اما بخش زیادی از آنها هنوز تأیید یا پرداخت نشده باشند. در این وضعیت، شرکت باید برای پیگیری مطالبات و تأمین هزینههای جاری برنامهریزی کند.
مدیر همچنین باید بین صورتوضعیت صادرشده، درآمد شناساییشده و وجه دریافتشده تفاوت قائل شود. این ارقام ممکن است در یک مقطع زمانی با یکدیگر برابر نباشند.
گزارش مطالبات زمانی کاربردیتر میشود که اطلاعات هر کارفرما، تاریخ سررسید و وضعیت پیگیری در آن مشخص باشد. به این ترتیب، مدیر میتواند مطالبات معوق را اولویتبندی کند و برای وصول آنها اقدام کند.
۷. گزارش بدهیها و تعهدات پروژه
گزارش بدهیها و تعهدات با گزارش جریان نقدی تفاوت دارد. جریان نقدی بر ورود و خروج وجه تمرکز میکند، اما گزارش بدهیها نشان میدهد شرکت چه مبالغی را پرداخت کرده یا هنوز باید پرداخت کند.
برای مثال، ممکن است مصالح یک پروژه خریداری و دریافت شده باشند، اما فاکتور تأمینکننده هنوز پرداخت نشده باشد. همچنین ممکن است دستمزد نیروها محاسبه شده باشد، ولی موعد پرداخت آن نرسیده باشد.
این تعهدات باید در گزارش مالی پروژه دیده شوند تا مدیر بر اساس مانده حساب بانکی تصمیمگیری نکند.
گزارش بدهیها و تعهدات پروژه بهتر است شامل موارد زیر باشد:
- بدهی به تأمینکنندگان مصالح
- بدهی به پیمانکاران جزء
- دستمزد و مزایای پرداختنشده
- فاکتورهای تأییدشده اما تسویهنشده
- اقساط و سایر تعهدات مالی
- تاریخ سررسید هر پرداخت
ممکن است یک پروژه در گزارش سود و زیان سودده باشد، اما تعهدات پرداختنشده زیادی داشته باشد. اگر مدیر این تعهدات را نادیده بگیرد، ممکن است در آینده با کسری نقدینگی یا تأخیر در پرداختها مواجه شود.
به همین دلیل، گزارش بدهیها باید در کنار گزارش سود و زیان و جریان نقدی بررسی شود. این سه گزارش، تصویر کاملتری از وضعیت مالی پروژه ارائه میکنند.
۸. گزارش خرید و مصرف مصالح
در پروژههای ساختمانی و عمرانی، مصالح بخش مهمی از هزینهها را تشکیل میدهند. اگر خرید، ورود به انبار و مصرف مصالح بهدرستی ثبت نشود، محاسبه هزینه واقعی هر پروژه دشوار خواهد بود.
گزارش خرید و مصرف مصالح باید نشان دهد چه کالایی خریداری شده، به کدام پروژه اختصاص یافته، چه مقدار مصرف شده و چه میزان در انبار باقی مانده است.
اطلاعات کاربردی این گزارش عبارتاند از:
- نام و نوع مصالح
- مقدار خریداریشده
- بهای خرید
- پروژه دریافتکننده مصالح
- مقدار مصرفشده
- موجودی باقیمانده
- ارزش ریالی موجودی
برای مثال، اگر میلگرد برای پروژه A خریداری شده باشد، اما بخشی از آن در پروژه B مصرف شود، این جابهجایی باید ثبت شود. در غیر این صورت، هزینه مصالح پروژهها بهدرستی محاسبه نخواهد شد.
موجودی انبار نیز باید از مصرف واقعی تفکیک شود. تمام مصالح خریداریشده الزاماً در همان دوره به هزینه مصرفشده تبدیل نمیشوند. این موضوع هنگام بررسی اختلاف بین هزینه مالی و پیشرفت فیزیکی اهمیت دارد.
برای مدیریت دقیقتر موجودی و گردش کالا، مقاله «انبارداری در مشاغل پیمانکاری و پروژهای چگونه است؟» میتواند راهنمای تکمیلی مناسبی باشد.
۹. گزارش هزینه نیروی انسانی و دستمزد پروژه
نیروی انسانی یکی از منابع اصلی هزینه در بسیاری از پروژههای پیمانکاری است. مدیر باید بداند هر پروژه چه میزان هزینه دستمزد ایجاد کرده و این مبلغ تا چه اندازه با بودجه پیشبینیشده مطابقت دارد.
گزارش هزینه نیروی انسانی میتواند هزینه نیروهای مستقیم هر پروژه، ساعات کار، اضافهکاری و سهم هزینه نیروهای مشترک را نشان دهد. هدف این گزارش، بررسی عملکرد مالی نیروی انسانی در سطح پروژه است؛ نه جایگزین کردن فرایند تخصصی محاسبه حقوق و دستمزد.
برای مثال، اگر بودجه دستمزد یک پروژه ۲ میلیارد تومان باشد و تا میانه اجرای پروژه ۱٫۵ میلیارد تومان هزینه دستمزد ثبت شود، مدیر باید میزان پیشرفت کار و هزینه نیروی انسانی موردنیاز برای ادامه پروژه را بررسی کند.
اگر پروژه فقط ۵۰ درصد پیشرفت داشته باشد، مصرف ۷۵ درصد بودجه دستمزد میتواند نشانهای برای بررسی بیشتر باشد. بااینحال، باید شرایط اجرایی پروژه، نوع فعالیتها و تفاوت هزینه نیروی انسانی در مراحل مختلف نیز در نظر گرفته شود.
در شرکتهایی که نیروها بین چند کارگاه جابهجا میشوند، ثبت محل فعالیت و تخصیص درست هزینه اهمیت بیشتری دارد. بدون این اطلاعات، ممکن است هزینه یک پروژه بیش از مقدار واقعی و هزینه پروژه دیگر کمتر از میزان واقعی نمایش داده شود.
۱۰. گزارش مقایسهای بین پروژهها
گزارش مقایسهای یکی از کاربردیترین ابزارها برای مدیریت همزمان چند پروژه پیمانکاری است. این گزارش اطلاعات کلیدی پروژهها را در یک نمای مشترک قرار میدهد تا مدیر بتواند وضعیت آنها را سریعتر مقایسه کند.
بهجای باز کردن گزارشهای جداگانه، مدیر میتواند پیشرفت، بودجه، هزینه واقعی، سود و مطالبات پروژهها را در یک جدول بررسی کند.
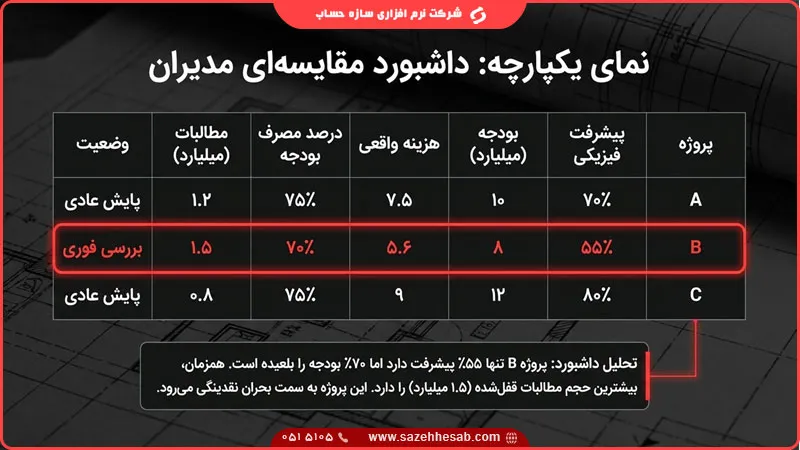
نمونه زیر فرضی است و فقط برای نشان دادن ساختار گزارش مقایسهای ارائه شده است. تمام مبالغ مالی به میلیارد تومان هستند.
| پروژه | پیشرفت فیزیکی | بودجه | هزینه واقعی | مصرف بودجه | سود پیشبینیشده | مطالبات |
| A | ۷۰٪ | ۱۰ | ۷٫۵ | ۷۵٪ | ۱٫۸ | ۱٫۲ |
| B | ۵۵٪ | ۸ | ۵٫۶ | ۷۰٪ | ۱٫۱ | ۱٫۵ |
| C | ۸۰٪ | ۱۲ | ۹ | ۷۵٪ | ۲٫۲ | ۰٫۸ |
در این مثال، پروژه B با وجود مصرف ۷۰ درصد بودجه، فقط ۵۵ درصد پیشرفت فیزیکی دارد. بنابراین، لازم است علت اختلاف بررسی شود. همچنین، مطالبات ۱٫۵ میلیارد تومانی این پروژه از دو پروژه دیگر بیشتر است و میتواند بر نقدینگی شرکت اثر بگذارد.
پروژه C پیشرفت بیشتری دارد و سود پیشبینیشده آن نیز بالاتر است. بااینحال، برای نتیجهگیری قطعی باید هزینههای باقیمانده، زمان تکمیل و احتمال تغییر شرایط قرارداد بررسی شوند.
در گزارش واقعی، بهتر است وضعیت نقدینگی، تعهدات پرداختنشده و تاریخ بهروزرسانی اطلاعات نیز نمایش داده شود. همچنین باید مشخص باشد که سود گزارششده، سود تحققیافته تا امروز است یا سود پیشبینیشده پایان پروژه.
مزیت این گزارش آن است که مدیر میتواند پروژههای نیازمند توجه فوری را شناسایی کند. این اطلاعات به تصمیمگیری درباره تخصیص نیرو، خرید مصالح، تأمین نقدینگی و پیگیری مطالبات کمک میکنند.
مدیر شرکت پیمانکاری هر گزارش را چند وقت یکبار بررسی کند؟
دفعات بررسی گزارشها به اندازه پروژهها، سرعت تغییر هزینهها، شرایط قرارداد و میزان ریسک مالی بستگی دارد. بااینحال، تعیین یک برنامه مشخص برای گزارشگیری کمک میکند اطلاعات بهموقع بررسی شوند و مشکلات مالی دیر تشخیص داده نشوند.
جدول زیر یک برنامه پیشنهادی برای شرکتهای پیمانکاری است.
| گزارش | دفعات بررسی پیشنهادی | هدف بررسی |
| جریان نقدی | روزانه یا هفتگی | پیشبینی کمبود وجه و زمان پرداختها |
| هزینه واقعی پروژه | هفتگی | بررسی مخارج و شناسایی افزایش غیرعادی |
| بودجه و انحراف هزینه | هفتگی | مقایسه هزینه واقعی با برنامه مالی |
| مطالبات و صورتوضعیتها | هفتگی | پیگیری تأیید و وصول مطالبات |
| سود و زیان پروژه | ماهانه و در نقاط کلیدی | ارزیابی عملکرد مالی و سودآوری |
| خرید و مصرف مصالح | هفتگی | کنترل موجودی و هزینه مصرف |
| هزینه نیروی انسانی | هفتگی یا ماهانه | مقایسه دستمزد واقعی با بودجه |
| مقایسه عملکرد پروژهها | هفتگی و ماهانه | شناسایی پروژههای پرریسک و مقایسه عملکرد |
این برنامه باید متناسب با شرایط شرکت تنظیم شود. برای مثال، در پروژهای که پرداختهای روزانه زیادی دارد یا با محدودیت نقدینگی مواجه است، بررسی جریان نقدی روزانه اهمیت بیشتری خواهد داشت.
از طرف دیگر، گزارشهای مدیریتی زمانی قابلاعتماد هستند که اطلاعات پایه بهموقع ثبت شده باشند. اگر هزینهها با تأخیر وارد سیستم شوند، حتی گزارشگیری منظم نیز نمیتواند وضعیت واقعی پروژه را بهدرستی نشان دهد.
چطور از روی گزارشها بفهمیم یک پروژه مشکل دارد؟
مشکل مالی پروژه همیشه با عبور آشکار از بودجه مشخص نمیشود. گاهی نشانههای اولیه در چند گزارش مختلف دیده میشوند و فقط با کنار هم قرار دادن آنها میتوان علت مشکل را تشخیص داد.
مهمترین نشانههایی که باید بررسی شوند عبارتاند از:
- هزینه سریعتر از پیشرفت رشد میکند: اگر هزینهها افزایش پیدا کنند، اما حجم کار انجامشده متناسب با آن رشد نکند، باید علت اختلاف بررسی شود.
- بودجه زودتر از زمانبندی مصرف میشود: مصرف بخش زیادی از بودجه در مراحل ابتدایی میتواند هزینه تکمیل پروژه را تحت فشار قرار دهد.
- مطالبات افزایش مییابد، اما وصول کاهش پیدا میکند: این وضعیت ممکن است باعث شود شرکت برای پرداخت هزینههای جاری به منابع مالی دیگری نیاز پیدا کند.
- هزینه مصالح از برآورد بیشتر میشود: افزایش قیمت، پرت مصالح، دوبارهکاری یا مصرف خارج از برنامه میتواند عامل این اختلاف باشد.
- جریان نقدی پروژه منفی میشود: اگر پرداختهای موردنیاز از دریافتهای پیشبینیشده بیشتر باشند، احتمال کمبود نقدینگی وجود دارد.
- سود پیشبینیشده کاهش پیدا میکند: افزایش هزینههای باقیمانده یا کاهش درآمد مورد انتظار ممکن است سود نهایی پروژه را کم کند.
- تعهدات پرداختنشده افزایش مییابد: انباشته شدن بدهیها میتواند نشانه فشار مالی باشد، حتی اگر پروژه در گزارش سود و زیان سودده به نظر برسد.
برای بررسی این نشانهها، مدیر نباید فقط یک عدد را ملاک تصمیمگیری قرار دهد. برای مثال، مصرف ۸۰ درصد بودجه در پروژهای با پیشرفت ۸۵ درصدی ممکن است قابلقبول باشد، اما همین میزان مصرف در پروژهای با پیشرفت ۵۰ درصدی نیازمند بررسی دقیقتری است.
بهتر است برای هر پروژه، حدود هشدار مشخصی تعیین شود. برای نمونه، اگر هزینه واقعی از برنامه مالی بیشتر شد یا مطالبات از یک بازه زمانی مشخص فراتر رفت، مسئول پروژه باید علت را بررسی و نتیجه را گزارش کند.
هدف از این کنترلها، پیدا کردن مقصر نیست؛ بلکه شناسایی زودهنگام مسئله و فراهم کردن فرصت اصلاح است.
مدیریت چند پروژه با اکسل چه مشکلاتی ایجاد میکند؟
اکسل برای ثبت اطلاعات و تهیه گزارشهای ساده کاربرد دارد. در شرکتهایی با تعداد محدود پروژه و گردش مالی کم، میتوان از آن برای پیگیری اولیه هزینهها و بودجه استفاده کرد. با افزایش تعداد پروژهها، حجم اطلاعات و تعداد کاربران، مدیریت گزارشها دشوارتر میشود.
مهمترین مشکلات احتمالی عبارتاند از:
- پراکنده شدن اطلاعات در فایلها و پوشههای مختلف
- دشواری تجمیع اطلاعات مالی چند پروژه
- احتمال ثبت تکراری یا اشتباه اطلاعات
- نیاز به بهروزرسانی دستی فرمولها و جداول
- دشواری مقایسه پروژهها با ساختارهای متفاوت
- محدود شدن دسترسی همزمان و کنترل نسخههای فایل
- احتمال استفاده از اطلاعات قدیمی هنگام تصمیمگیری
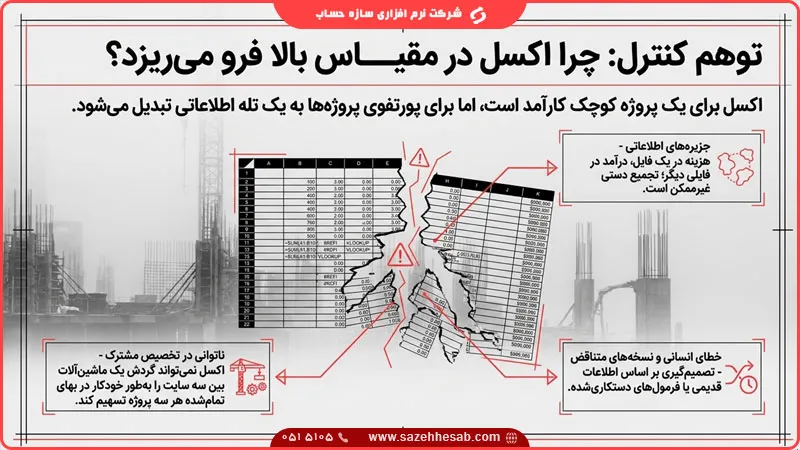
برای مثال، اگر هزینه یک خرید در فایل پروژه ثبت شود، اما اطلاعات آن به فایل مقایسهای شرکت منتقل نشود، مدیر ممکن است بر اساس دادههای ناقص تصمیم بگیرد.
این مشکلات به معنای نامناسب بودن اکسل در تمام شرایط نیست. مسئله اصلی، تناسب ابزار با حجم عملیات و نیازهای کنترلی شرکت است. اگر تهیه گزارشهای تجمیعی زمان زیادی میگیرد یا خطاهای ثبت اطلاعات افزایش یافتهاند، بهتر است روش فعلی بازبینی شود.
برای بررسی دقیقتر این موضوع، مقاله «اکسل برای حسابداری پیمانکاری کافی است؟» را مطالعه کنید. در آن مقاله، کاربردهای اکسل و نشانههای نیاز به راهکارهای تخصصیتر بررسی میشوند.
نرم افزار چگونه گزارشهای چند پروژه پیمانکاری را یکپارچه میکند؟
برای مدیریت مالی چند پروژه، اطلاعات باید با ساختاری منظم ثبت شوند تا بتوان آنها را بر اساس پروژه، دوره زمانی، نوع هزینه و طرف حساب بررسی کرد. نرم افزار حسابداری مناسب میتواند بخشی از این فرایند را متمرکز کند و نیاز به جمعآوری دستی اطلاعات از منابع مختلف را کاهش دهد.
بااینحال، صرف استفاده از نرم افزار کافی نیست. نتیجه به امکانات واقعی سیستم، نحوه تعریف پروژهها، کیفیت ثبت اسناد و روش تخصیص هزینههای مشترک بستگی دارد.
در انتخاب نرم افزار باید به نیازهای زیر توجه کرد:
۱. ثبت و تفکیک هزینهها
مشکل: هزینههای پروژهها در اسناد مختلف ثبت میشوند و تشخیص سهم هر پروژه دشوار است.
نیاز: امکان ثبت هزینه با شناسه مشخص پروژه و دستهبندی آن بر اساس نوع هزینه.
نتیجه: مدیر میتواند هزینه واقعی پروژهها را جداگانه بررسی و آنها را با بودجه مقایسه کند.
۲. بررسی درآمد و سود پروژه
مشکل: درآمد و هزینه پروژه در گزارشهای جداگانه قرار دارند و تهیه تصویر مالی هر قرارداد زمانبر است.
نیاز: امکان تهیه گزارش درآمد و هزینه مرتبط با پروژه و محاسبه نتیجه مالی بر اساس اطلاعات ثبتشده.
نتیجه: مقایسه سودآوری پروژهها آسانتر میشود؛ البته روش شناسایی درآمد و تخصیص سربار باید مشخص باشد.
۳. کنترل خرید و موجودی انبار
مشکل: خرید مصالح ثبت شده، اما مشخص نیست کالا به کدام پروژه اختصاص یافته یا چه مقدار از آن مصرف شده است.
نیاز: ارتباط اطلاعات خرید، ورود و خروج کالا و پروژه مربوطه، متناسب با امکانات نرم افزار.
نتیجه: پیگیری گردش مصالح و بررسی هزینه مصرف هر پروژه دقیقتر انجام میشود.
۴. مدیریت دریافتها و پرداختها
مشکل: مدیر از وضعیت موجودی وجه نقد، سررسید پرداختها و دریافتهای مورد انتظار تصویر کاملی ندارد.
نیاز: ثبت و گزارشگیری منظم از دریافتها، پرداختها و مانده حسابها.
نتیجه: برنامهریزی نقدینگی و شناسایی تعهدات نزدیک به سررسید آسانتر میشود.
۵. پیگیری مطالبات
مشکل: اطلاعات صورتوضعیتها، دریافتها و مانده مطالبات بهصورت پراکنده نگهداری میشوند.
نیاز: ثبت اطلاعات طرف حساب، اسناد مالی و وضعیت دریافتها با امکان تهیه گزارش.
نتیجه: مدیر میتواند مطالبات باقیمانده را بهتر پیگیری کند. برای گزارش کامل صورتوضعیتها، باید امکانات تخصصی مرتبط نیز در نرم افزار بررسی شود.
۶. تهیه گزارشهای مدیریتی
مشکل: برای مقایسه پروژهها، اطلاعات باید بهصورت دستی از چند منبع جمعآوری شوند.
نیاز: گزارشگیری بر اساس پروژه، بازه زمانی و نوع عملیات مالی.
نتیجه: مدیر سریعتر به اطلاعات موردنیاز دسترسی پیدا میکند و زمان کمتری برای آمادهسازی گزارشها صرف میشود.
نرم افزار حسابداری سازه حساب چه نقشی در مدیریت مالی پروژهها دارد؟
در انتخاب نرم افزار حسابداری سازه حساب برای شرکت پیمانکاری، بهتر است ابتدا نیازهای گزارشگیری و تفکیک اطلاعات هر پروژه مشخص شوند. سپس باید بررسی شود که نسخه موردنظر تا چه اندازه میتواند این نیازها را پوشش دهد.
برای تصمیمگیری، قابلیتهای ثبت و گزارشگیری هزینهها، درآمدها، دریافتها و پرداختها، اطلاعات انبار و گزارشهای مالی را ارزیابی کنید. اگر به گزارش سود و زیان مستقل هر پروژه، کنترل بودجه، گزارش پیشرفت فیزیکی یا محاسبه خودکار انحراف هزینه نیاز دارید، وجود دقیق این امکانات را در نسخه انتخابی تأیید کنید.
پس از انتخاب نرم افزار، تعریف ساختار یکسان برای پروژهها و الزام به ثبت درست اطلاعات اهمیت زیادی دارد. اگر هزینهها بدون مشخص کردن پروژه مربوطه ثبت شوند یا هزینههای مشترک بهدرستی تخصیص پیدا نکنند، گزارشهای نهایی نیز تصویر دقیقی از عملکرد پروژهها ارائه نخواهند داد.
بنابراین، ارزش نرم افزار فقط به ثبت اطلاعات محدود نیست؛ ساختار مناسب ثبت اطلاعات و گزارشگیری منظم نیز بخش مهمی از کنترل مالی شرکت پیمانکاری را تشکیل میدهند.
یک نمونه داشبورد مدیریتی برای چند پروژه پیمانکاری
فرض کنید یک شرکت پیمانکاری چهار پروژه A، B، C و D را بهصورت همزمان اجرا میکند. مدیر شرکت نمیخواهد برای اطلاع از وضعیت کلی، گزارشهای متعدد هر پروژه را جداگانه باز کند. او به یک نمای خلاصه نیاز دارد که وضعیت پروژهها را کنار هم نمایش دهد.
جدول زیر نمونهای فرضی از چنین داشبوردی است. تمام مبالغ به میلیارد تومان هستند.
| شاخص | پروژه A | پروژه B | پروژه C | پروژه D |
| پیشرفت فیزیکی | ۷۰٪ | ۵۵٪ | ۸۰٪ | ۴۰٪ |
| بودجه مصوب | ۱۰ | ۸ | ۱۲ | ۶ |
| هزینه واقعی | ۷٫۵ | ۵٫۶ | ۹ | ۳٫۹ |
| درصد مصرف بودجه | ۷۵٪ | ۷۰٪ | ۷۵٪ | ۶۵٪ |
| سود پیشبینیشده | ۱٫۸ | ۱٫۱ | ۲٫۲ | ۰٫۶ |
| مطالبات باقیمانده | ۱٫۲ | ۱٫۵ | ۰٫۸ | ۱٫۱ |
| وضعیت اولیه | بررسی هزینه | پیگیری مطالبات | پایش عادی | بررسی بودجه |
این جدول به مدیر کمک میکند نقاط نیازمند بررسی را سریعتر شناسایی کند. برای مثال، پروژه B با پیشرفت ۵۵ درصدی، ۷۰ درصد بودجه را مصرف کرده و مطالبات بیشتری نسبت به سایر پروژهها دارد. بنابراین، بررسی همزمان هزینهها و وضعیت وصول مطالبات آن اهمیت دارد.
پروژه D نیز با پیشرفت ۴۰ درصدی، ۶۵ درصد بودجه را مصرف کرده است. این وضعیت میتواند نیازمند بررسی باشد؛ اما برای قضاوت دقیق باید ساختار هزینهها و فعالیتهای انجامشده را نیز در نظر گرفت.
یک داشبورد مدیریتی کاملتر میتواند اطلاعات دیگری مانند مانده نقدینگی، تعهدات سررسیدشده، هزینههای پیشبینیشده برای تکمیل و تاریخ آخرین بهروزرسانی را نمایش دهد.
نکته مهم این است که داشبورد باید به اطلاعات ثبتشده و قابلاعتماد متکی باشد. همچنین، مقایسه پروژهها باید با توجه به مرحله اجرا، نوع قرارداد و تفاوت شرایط عملیاتی آنها انجام شود. پروژهای که در مرحله خرید عمده مصالح است، الزاماً با پروژهای که به مرحله پایانی رسیده، الگوی هزینهکرد یکسانی ندارد.
جمعبندی
مدیریت همزمان چند پروژه پیمانکاری فقط به معنای نگهداری اطلاعات مالی هر قرارداد نیست. مدیر باید بتواند عملکرد پروژهها را با یکدیگر مقایسه کند، افزایش هزینهها را زودتر تشخیص دهد و تأثیر مطالبات، بدهیها و جریان نقدی را بر فعالیت شرکت بررسی کند.
گزارش سود و زیان، بودجه و هزینه واقعی، انحراف هزینه، پیشرفت فیزیکی و مالی، جریان نقدی، مطالبات، تعهدات، خرید و مصرف مصالح و هزینه نیروی انسانی، مجموعهای از اطلاعات موردنیاز برای این تصمیمگیری هستند. گزارش مقایسهای نیز کمک میکند پروژههای نیازمند توجه بیشتر سریعتر شناسایی شوند.
برای دستیابی به نتیجه دقیق، گزارشها باید بر اساس اطلاعات بهروز و روشهای محاسباتی مشخص تهیه شوند. همچنین، هزینههای مشترک باید بهدرستی تخصیص پیدا کنند و پیشرفت مالی از پیشرفت فیزیکی تفکیک شود.
در نهایت، انتخاب نرم افزار حسابداری مناسب و ایجاد نظم در ثبت اطلاعات میتواند فرایند گزارشگیری را سادهتر کند. زمانی که مدیر به اطلاعات قابلاتکا و قابلمقایسه دسترسی داشته باشد، تصمیمگیری درباره بودجه، نقدینگی و منابع پروژهها نیز دقیقتر خواهد شد.
سوالات متداول
1.برای مدیریت همزمان چند پروژه چه گزارشهایی ضروری است؟
گزارش سود و زیان، بودجه و هزینه واقعی، انحراف هزینه، پیشرفت فیزیکی و مالی، جریان نقدی، مطالبات، تعهدات پرداختنشده و مصرف مصالح از گزارشهای اصلی هستند. گزارش مقایسهای نیز به مدیر کمک میکند وضعیت پروژهها را در یک نگاه ارزیابی کند.
2.چگونه سود هر پروژه پیمانکاری را جداگانه ببینیم؟
باید درآمدها و هزینههای هر پروژه بهصورت مستقل ثبت شوند. سپس هزینههای مستقیم و سهم مشخصی از هزینههای مشترک به پروژه اختصاص یابند. با مقایسه درآمد و هزینههای شناساییشده، میتوان سود یا زیان هر پروژه را محاسبه کرد.
3.چگونه هزینه چند پروژه را از هم تفکیک کنیم؟
برای هر پروژه باید شناسه یا ساختار ثبت جداگانه تعریف شود. هنگام ثبت خرید، دستمزد، هزینه ماشینآلات و سایر مخارج، پروژه مرتبط باید مشخص باشد. هزینههای مشترک نیز باید بر اساس یک روش منطقی و ثابت بین پروژهها تخصیص داده شوند.
4.بهترین روش کنترل مالی چند پروژه چیست؟
بهترین روش، ترکیب ثبت منظم اطلاعات با بررسی دورهای گزارشهای مالی و عملکردی است. مدیر باید هزینه واقعی را با بودجه و پیشرفت کار مقایسه کند، مطالبات و تعهدات را پیگیری کند و برای اختلافهای مهم، علت و اقدام اصلاحی مشخصی داشته باشد.
5.آیا میتوان چند پروژه را با یک نرم افزار حسابداری مدیریت کرد؟
بله، در صورتی که نرم افزار امکان ثبت و تفکیک اطلاعات پروژهها و تهیه گزارشهای موردنیاز را داشته باشد. پیش از انتخاب، باید امکانات نسخه موردنظر برای گزارش هزینه، درآمد، دریافت و پرداخت، انبار و سود و زیان پروژهها بررسی شود.
6.آیا اکسل برای مدیریت چند پروژه پیمانکاری مناسب است؟
اکسل برای تعداد محدود پروژهها و گزارشهای ساده میتواند مناسب باشد. اما با افزایش حجم اطلاعات، کاربران و نیاز به گزارشگیری یکپارچه، احتمال خطای انسانی و دشواری تجمیع اطلاعات بیشتر میشود. در این شرایط، بررسی یک نرم افزار حسابداری متناسب با نیاز شرکت منطقی است.